
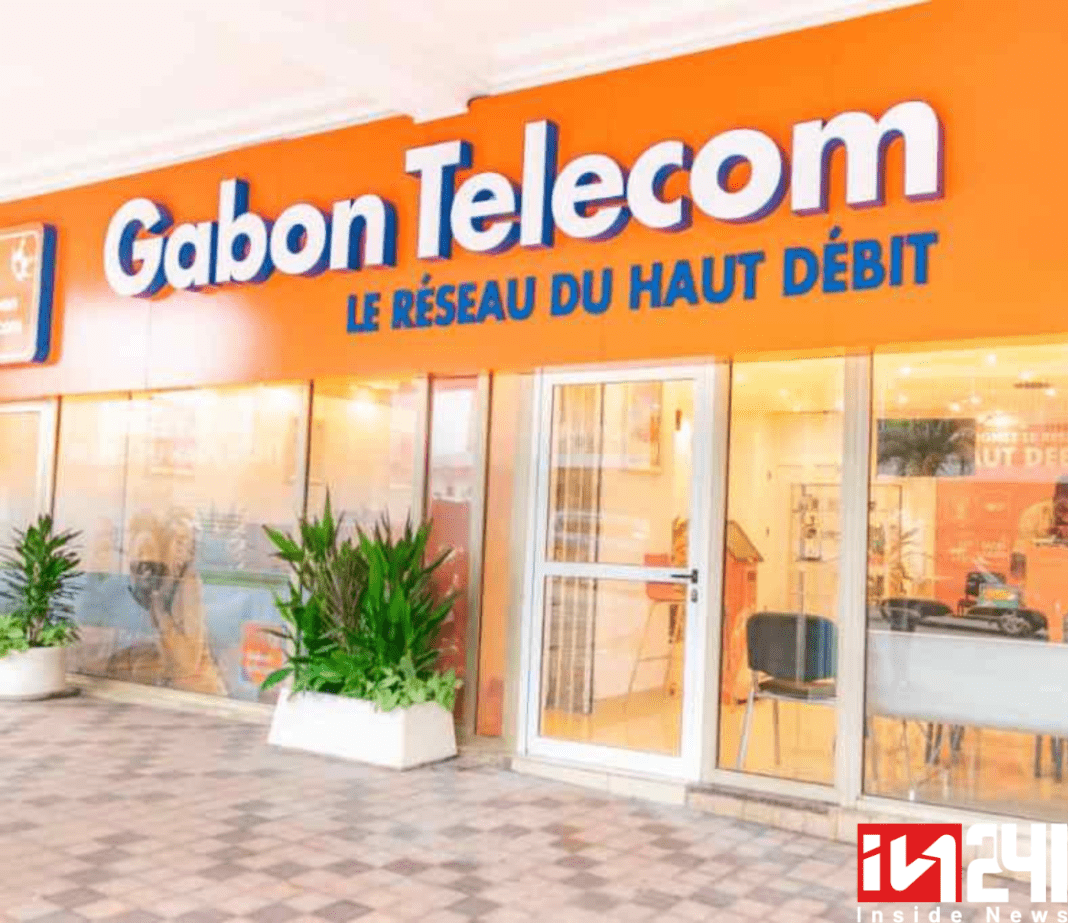
La privatisation de Gabon Télécom et de sa filiale Libertis figure parmi les grandes opérations économiques de l’État à avoir trouvé un prolongement devant la Cour des comptes. En avril 2007, Noël Borobo Epembia, Fulbert Andjai, André Ogouamba, Émile Wani, Jean-Pierre Nkori et Léopold Marius Ossiyi avaient saisi la juridiction pour demander que les actes de privatisation soient déclarés non conformes à la Constitution et aux textes en vigueur. Le recueil rappelle ainsi qu’une cession d’actifs publics ne se limite pas au prix obtenu. Elle pose aussi la question du contrôle de la procédure et de la valeur transférée au privé.
La Cour n’avait toutefois pas statué sur le bien-fondé économique de l’opération. Elle avait considéré que sa mission n’était pas « d’apprécier la constitutionnalité ou l’inconstitutionnalité des actes règlementaires ou conventions » et s’était déclarée incompétente. Cette nuance est essentielle : la présence de Gabon Télécom-Libertis dans le recueil ne constitue donc pas une condamnation de la privatisation, mais révèle les limites institutionnelles auxquelles pouvait se heurter la contestation d’une grande opération patrimoniale.
L’affaire pose néanmoins une question économique qui reste actuelle : comment l’État s’assure-t-il qu’une privatisation, une ouverture de capital ou une cession de participation maximise la valeur de son patrimoine ? Une opération peut être juridiquement régulière tout en étant économiquement défavorable si l’actif est mal valorisé, si les engagements d’investissement sont insuffisants ou si le contrat protège mal les intérêts publics. C’est précisément sur ces dimensions que l’information financière accompagnant les cessions devient déterminante.
Le sujet prend davantage de relief alors que les participations publiques sont redevenues une composante identifiée des recettes de l’État. Pour 2026, le gouvernement attend 75 milliards de fcfa de revenus de participations pétrolières et 58,7 milliards hors pétrole, soit 133,7 milliards de fcfa au total. La valeur des actifs détenus par l’État, leurs dividendes et les conditions d’une éventuelle cession ont donc une incidence directe sur les finances publiques.
Près de vingt ans après le contentieux Gabon Télécom-Libertis, l’enjeu dépasse ainsi le débat entre nationalisation et privatisation. Il concerne la capacité de l’État à publier une valorisation indépendante des actifs cédés, les engagements contractuels de l’acquéreur, les investissements promis et leur réalisation. Pour le contribuable, la question centrale reste simple : lorsqu’un actif construit avec des ressources publiques change de propriétaire, comment savoir si l’État a obtenu le meilleur prix et les meilleures contreparties possibles ?